
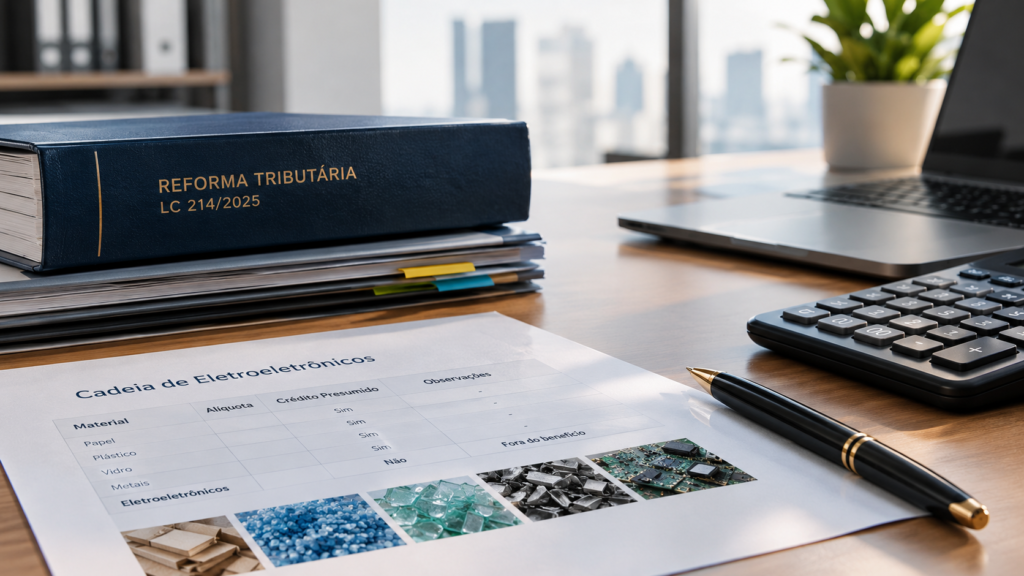
A reforma tributária aprovada pela Lei Complementar 214/2025 já vem sendo discutida há meses em relação ao seu cronograma geral de transição, que vai de 2026 a 2033. Menos comentado é um ponto específico da lei que afeta diretamente quem trabalha com reciclagem de eletroeletrônicos.
Diferente do que uma leitura rápida das notícias sobre reciclagem pode sugerir, a lei não trata todo material reciclável da mesma forma. Existe uma distinção explícita entre categorias, e ela começa a valer a partir de 2027, quando PIS e Cofins deixam de existir e a CBS passa a vigorar em alíquota cheia.
Este artigo reúne o que já está definido em lei sobre essa mudança, com a ressalva de que a aplicação prática a cada operação específica deve ser avaliada com um contador ou advogado tributário, já que a regulamentação infralegal do novo sistema ainda está em construção.
O que muda no calendário da reforma tributária a partir de 2027?
A partir de 2027, PIS e Cofins são extintos e substituídos pela CBS, a Contribuição sobre Bens e Serviços, cobrada em alíquota cheia desde esse primeiro ano de vigência plena. O IPI é zerado para a maioria dos produtos, com exceção dos fabricados na Zona Franca de Manaus. ICMS e ISS continuam existindo durante a fase de transição.
O IBS, Imposto sobre Bens e Serviços, que substituirá ICMS e ISS, começa sua transição de forma mais gradual, com redução progressiva dos tributos estaduais e municipais entre 2029 e 2032. O sistema só chega à sua forma final, com IBS e CBS plenamente em vigor e os tributos antigos extintos, em 2033.
Por que existe um crédito presumido para quem compra material reciclável?
A LC 214/2025 cria um mecanismo de crédito presumido de até 20%, somando 13 pontos de IBS e 7 pontos de CBS, para empresas do regime regular que compram resíduos recicláveis de catadores pessoa física ou de cooperativas dedicadas exclusivamente a coleta e triagem. A ideia é reduzir o custo tributário de quem compra direto da cadeia de catadores formalizados, incentivando esse elo da reciclagem.
Esse crédito só vale para compras feitas diretamente do coletor ou da cooperativa, não de um intermediário que revende resíduos de múltiplas origens. Segundo análise publicada pelo Senado Federal, a alíquota padrão estimada do novo sistema é de 26,5%, o que deixa uma carga residual de aproximadamente 6,5 pontos percentuais mesmo com o crédito aplicado (fonte: boletim legislativo do Senado).
Por que eletroeletrônicos ficam fora desse crédito?
O ponto que mais interessa a quem trabalha com a cadeia de eletroeletrônicos está no artigo 170, parágrafo 3º, da LC 214/2025. Esse dispositivo exclui expressamente algumas categorias do crédito presumido de 20%, entre elas eletroeletrônicos e seus componentes, pneus, pilhas e baterias, e sucata de cobre. Papel, plástico convencional, vidro e metais em geral seguem elegíveis ao benefício.
Na prática, isso cria dois regimes diferentes dentro da própria reciclagem. Enquanto a cadeia de embalagens e materiais recicláveis tradicionais ganha um incentivo tributário específico a partir de 2027, a cadeia de eletroeletrônicos segue sem esse mecanismo, o que pode significar uma carga tributária proporcionalmente maior nas operações que envolvem essa categoria.
O que isso muda na prática para quem descarta equipamentos?
É importante separar dois momentos da cadeia. O crédito presumido discutido acima se aplica a quem compra resíduo diretamente de catadores ou cooperativas, o que não corresponde ao modelo de operação da BrasilReverso, que recebe materiais por meio de contratos de gestão de ativos e de obrigações de logística reversa de fabricantes e importadores, e não por aquisição de lotes de coletores informais.
O que muda de forma mais direta para empresas que contratam serviços de reciclagem de eletroeletrônicos é o efeito indireto da nova estrutura de CBS e IBS sobre toda a cadeia de fornecedores, incluindo a venda de resinas plásticas recicladas e outras commodities recuperadas do processamento. Como a regulamentação infralegal da reforma ainda está em elaboração, o recomendável é que cada empresa avalie com seu setor fiscal o impacto específico em seus contratos a partir de 2027.
O que uma empresa pode fazer desde já para se preparar?
Mesmo antes da regulamentação infralegal estar completa, já é possível mapear, junto ao setor fiscal, quais contratos da empresa envolvem aquisição de resíduos recicláveis e em qual categoria cada um se enquadra segundo a LC 214/2025. Esse mapeamento evita surpresas em 2027, quando a nova estrutura de CBS entra em vigor plena e PIS e Cofins deixam de existir.
Para empresas que contratam serviços de reciclagem de eletroeletrônicos, vale também acompanhar como cada fornecedor está se preparando para a transição, já que mudanças na estrutura tributária de um elo da cadeia tendem a se refletir, eventualmente, no custo final repassado ao cliente.
Sua empresa já avaliou o efeito da reforma tributária nos contratos de descarte?
A reforma tributária ainda vai gerar normas complementares até sua entrada em vigor plena em 2033, e é possível que a regulamentação infralegal traga ajustes específicos para setores como o de eletroeletrônicos. Por enquanto, o que está definido em lei é a distinção clara entre categorias de resíduos recicláveis e a exclusão dos eletroeletrônicos do crédito presumido concedido a outros materiais.
A BrasilReverso acompanha essas mudanças para orientar seus clientes sobre o que muda em cada etapa da cadeia. Sua empresa já avaliou, com o setor fiscal, como a reforma tributária vai afetar os contratos de descarte e reciclagem a partir de 2027?