Para oferecer a melhor experiência utilizamos tecnologias como cookies e ferramentas como o Google Analytics, para armazenar e acessar informações do seu dispositivo. Além disso, os formulários de contato deste site coletam os dados fornecidos e podem ser usados pela BrasilReverso para fins comerciais. Ao continuar navegando, você reconhece e concorda com o uso dessas tecnologias e práticas para garantir o funcionamento do site.
Saiba mais em nossa Política de Privacidade.
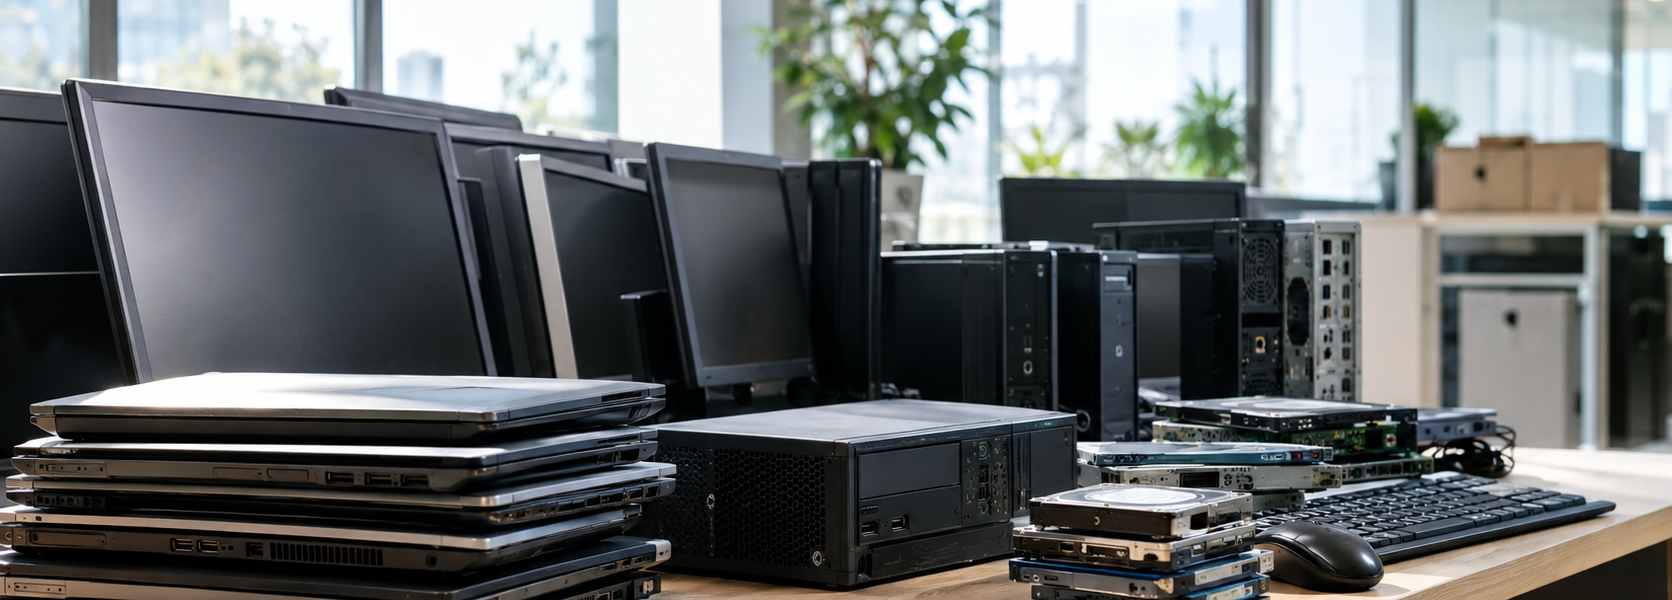
Muitas empresas tratam o descarte de eletroeletrônicos como um problema para resolver quando aparece, não como um processo para estruturar com antecedência. A lógica parece razoável: sem programa de descarte, não há contrato de serviço, não há rotina de coleta, não há linha de orçamento dedicada.
O problema é que o custo não desaparece. Ele apenas muda de forma. Em vez de um valor previsível, mensal ou trimestral, a empresa passa a conviver com gastos pontuais, geralmente maiores, que aparecem em momentos que ela não escolheu.
Este artigo reúne cinco desses custos, com base no que costuma aparecer quando uma empresa decide, tarde demais, que precisava de um programa de descarte de eletroeletrônicos desde o início.
Notebooks, servidores e monitores fora de uso não desaparecem do balanço da empresa só porque saíram de operação. Eles continuam ocupando espaço físico, muitas vezes em salas que poderiam ser usadas para outra finalidade, e continuam registrados como ativo até que exista uma destinação formal com documentação.
Esse acúmulo também tem um custo menos visível, que é o de segurança da informação. Cada equipamento parado é um HD, um SSD ou uma unidade de armazenamento que ainda guarda dados da empresa, à espera de um processo de destruição que nunca foi contratado. Quanto mais tempo esse estoque existe, maior o risco de perda, extravio ou acesso indevido a esse material.
Certificações como ISO 14001 e processos de auditoria de fornecedores costumam pedir evidência de que os resíduos eletroeletrônicos da empresa tiveram destinação ambientalmente correta. Essa evidência é o Certificado de Destinação Final, documento gerado a partir do Manifesto de Transporte de Resíduos processado no SIGOR, o sistema da CETESB em São Paulo.
Sem um programa de descarte já em andamento, a empresa descobre essa exigência no meio da auditoria, sem tempo hábil para contratar um processo completo e sem o documento que precisa apresentar. O resultado costuma ser uma não conformidade registrada, que pode custar mais caro em reputação do que o processo de descarte custaria se tivesse sido contratado antes.
Quando não existe um fornecedor formal para o descarte, é comum que equipamentos acabem sendo vendidos avulsos, doados sem registro ou entregues a intermediários sem licença de operação válida. Nenhuma dessas rotas gera documentação que comprove a destinação correta.
A Política Nacional de Resíduos Sólidos, a Lei 12.305/2010, estabelece a responsabilidade compartilhada pelo ciclo de vida dos produtos. Isso significa que a empresa geradora do resíduo pode ser questionada sobre o destino final, mesmo quando o problema aconteceu na etapa de um intermediário sem controle. Sem contrato, sem laudo, sem manifesto, a empresa fica sem como se defender.
Empresas tributadas pelo lucro real podem reconhecer a perda do valor contábil residual de ativos de TI descartados, conforme o Decreto 9.580/2018, desde que sigam o processo de dedutibilidade fiscal, que envolve oito etapas com acompanhamento de auditor fiscal da Receita Federal e Termo de Verificação Física do material.
Sem um programa estruturado, esse processo simplesmente não acontece, porque ele depende de planejamento prévio e de um fornecedor preparado para conduzir cada etapa. A empresa não perde apenas a oportunidade pontual. Ela deixa de recuperar, ano após ano, um valor que poderia reduzir sua base de cálculo do imposto de renda. Mais detalhes sobre esse processo estão na página de dedutibilidade fiscal da BrasilReverso.
Quando o descarte vira urgência, seja por uma auditoria marcada, uma mudança de sede ou uma fiscalização, a empresa perde poder de negociação. Ela precisa aceitar prazos apertados, tem menos tempo para conferir certificações do fornecedor e corre o risco de contratar quem oferece o menor preço sem verificar se tem licença de operação e capacidade de emitir a documentação exigida.
Um programa de descarte contratado com antecedência permite negociar volumes, planejar coletas periódicas e distribuir o custo ao longo do ano, em vez de concentrá-lo em um único momento de pressão.
Na maioria dos casos, o tempo entre o primeiro contato com um fornecedor certificado e a primeira coleta programada é de poucas semanas, já que o processo depende principalmente de levantar o inventário de equipamentos e definir a periodicidade das coletas. O ponto que mais atrasa esse início costuma ser interno à própria empresa, quando não existe clareza sobre quantos equipamentos parados já existem em diferentes unidades.
Empresas com múltiplas filiais tendem a levar mais tempo nesse levantamento inicial, mas ganham, em troca, um processo padronizado que evita que cada unidade resolva o descarte de forma isolada e sem documentação equivalente entre si.
Nenhum desses cinco custos aparece na nota fiscal do mês em que a empresa decide não ter um programa de descarte. Eles aparecem depois, espalhados entre estoque parado, auditorias reprovadas, risco jurídico e imposto pago a mais.
A BrasilReverso estrutura programas de descarte de eletroeletrônicos para empresas que preferem lidar com esse processo de forma previsível, com coleta programada, documentação completa e suporte para dedutibilidade fiscal. Sua empresa já sabe quanto está pagando por não ter esse programa?